- 1 Puntos clave
- 2 ¿Qué significa que la demanda de un pescado sea «sensible al precio»?
- 3 Cinco años de registros de más de 67.000 supermercados
- 4 El salmón: el producto con poder de fijación de precios en el mercado de EE. UU.
- 5 Trucha, bagre y pangasius: cuando cada centavo define la compra
- 6 El bagre, sin sustitutos evidentes… hasta analizar el poder adquisitivo
- 7 Las promociones comerciales muestran un impacto desigual
- 8 Implicaciones estratégicas para comercializadores de filetes en EE. UU.
- 9 Alcance metodológico y límites del estudio
- 10 Conclusión: lecciones estratégicas desde el delta del Misisipi
- 11 Nota del editor
- 12 Entradas relacionadas:
Puntos clave
- Con un alza del 1 % en su precio, la demanda del salmón apenas cae un 0,76 %; el consumidor asume el costo.
- Una subida del 1 % en el precio de la trucha reduce las ventas en un 5,71 %. El bagre (catfish) y el pangasius también muestran una alta sensibilidad: −2,83 % y −2,49 %, respectivamente.
- Si la tilapia sube un 1 %, la demanda de pangasius repunta un 5,83 %; por su parte, la trucha avanza un 5,12 % cuando se encarece el salmón.
- Los descuentos en tienda solo impulsaron las ventas del salmón y la trucha; en tilapia, pangasius y bagre no mostraron relevancia estadística.
- Cuando el consumidor amplía su gasto en pescado, los mayores beneficiados son el bagre y el salmón. La tilapia, en contraste, apenas capitaliza el incremento.
Es martes por la mañana en una planta procesadora del delta del Misisipi, y el responsable financiero revisa la estructura de costos por enésima vez. El alimento balanceado, la energía y la mano de obra continúan al alza. La ecuación resulta tan directa como incómoda: para preservar el margen operativo, el filete congelado de bagre debería encarecerse unos centavos en el lineal del supermercado.
Sin embargo, a pocos metros de distancia, en el mismo congelador, compite una bolsa de filetes de pangasius importado con un precio inalcanzable para la acuicultura local. Algo más allá reposa el salmón, cuyo valor duplica al resto y, aun así, mantiene una rotación constante. Ante este escenario, la disyuntiva para cualquier acuicultor es inmediata: si ajusto los precios al alza, ¿cuántos clientes perderé?
Una investigación publicada en el Journal of the World Aquaculture Society cuantifica con precisión esta dinámica. Ganesh Kumar (Thad Cochran National Warmwater Aquaculture Center, Mississippi State University), Carole Engle (Engle-Stone Aquatic LLC) y Lianqun Sun (Tennessee Tech University) examinaron cinco años de registros de ventas en supermercados estadounidenses para evaluar la elasticidad-precio de cinco especies de cultivo: salmón, tilapia, pangasius (swai/basa/tra), bagre y trucha.
El estudio traza un mapa estratégico sobre la competencia directa en el congelador: revela qué especies poseen poder de fijación de precios y cuáles ceden cuota de mercado al primer ajuste. Para cualquier compañía que comercialice filetes congelados en el principal mercado importador del mundo —incluidos los exportadores latinoamericanos de trucha, tilapia o salmón—, estos datos representan una guía comercial decisiva.
¿Qué significa que la demanda de un pescado sea «sensible al precio»?
En economía, este fenómeno se define como elasticidad-precio de la demanda: la variación porcentual en el volumen adquirido cuando el precio fluctúa un 1 %. Si las ventas retroceden en una proporción mayor a ese 1 %, la demanda se considera elástica; si la contracción es menor, se clasifica como inelástica.
Una analogía ilustra con claridad esta dinámica: la demanda inelástica opera como un reservorio profundo. Al abrir levemente la compuerta (incrementar el precio), el caudal apenas desciende. En cambio, la demanda elástica funciona como un estanque poco profundo con filtraciones: cualquier ajuste se percibe al instante y el flujo —en este caso, los compradores— se desplaza hacia el estanque contiguo.
Ese «estanque contiguo» representa la clave del equilibrio de mercado. Cuando el alza en el precio de una especie impulsa la adquisición de otra, ambos productos actúan como bienes sustitutos, percibidos como equivalentes por el consumidor. Por el contrario, si sus curvas de demanda se mueven al unísono, se trata de bienes complementarios.
Cinco años de registros de más de 67.000 supermercados
Estados Unidos importó pescados y mariscos por 32.000 millones de dólares en 2022, cifra que representó el 17 % del valor global de las compras externas del sector. Dos tercios del volumen adquirido por los consumidores estadounidenses se canalizan a través de supermercados, concentrándose mayoritariamente en filetes congelados y refrigerados. Este canal constituye el verdadero epicentro competitivo entre la acuicultura doméstica y los productos importados.
Hasta el momento, la literatura económica disponible operaba con categorías agregadas —como «pescado» o «mariscos»— o recurría a series históricas desactualizadas. En el caso de la trucha, la evidencia cuantitativa era prácticamente inexistente: la única estimación identificada por los investigadores procedía del Reino Unido. Respecto al pangasius en EE. UU., no se registraban análisis específicos para la categoría de filetes congelados.
Mantente siempre informado
Stay Informed
Únete a nuestras comunidades para recibir al instante las noticias, informes y análisis más importantes del sector acuícola.
Join our communities to get instant access to the most important news, reports, and analysis from the aquaculture industry.
Frente a este vacío, los autores del estudio procesaron registros semanales de escáner de NielsenIQ a escala de punto de venta, entre septiembre de 2016 y agosto de 2021. La base integró más de 67.200 establecimientos pertenecientes a más de 130 cadenas minoristas —incluidas Walmart, Sam’s Club y Kroger—, abarcando ocho regiones y 54 áreas metropolitanas. Aunque la adquisición y el procesamiento de microdatos representan una inversión técnica y financiera sustancialmente mayor que el empleo de agregados regionales, este enfoque permite capturar el comportamiento efectivo del consumidor frente al lineal de congelados.
A partir de esta información, los investigadores formularon un modelo de demanda bajo el enfoque AIDS (Almost Ideal Demand System), el cual asigna el presupuesto total en pescado entre las cinco especies y proyecta las variaciones en las cuotas de consumo ante oscilaciones de precios, estrategias promocionales e ingresos disponibles.
El proceso econométrico enfrentó desafíos metodológicos significativos. Los precios exhibieron correlación directa con la demanda —un fenómeno tipificado en economía como endogeneidad: el precio condiciona la venta, pero la demanda también presiona la cotización—. Para subsanarlo, el equipo incorporó variables instrumentales como remuneraciones semanales, coste de combustibles e índices de precios al consumidor y al productor. Asimismo, se corrigieron la autocorrelación serial y la heterocedasticidad en las series de ventas. Finalmente, se preservó la variable de promociones comerciales, pues, pese a cierta colinealidad con el precio, fortaleció la solidez explicativa del modelo.
El salmón: el producto con poder de fijación de precios en el mercado de EE. UU.
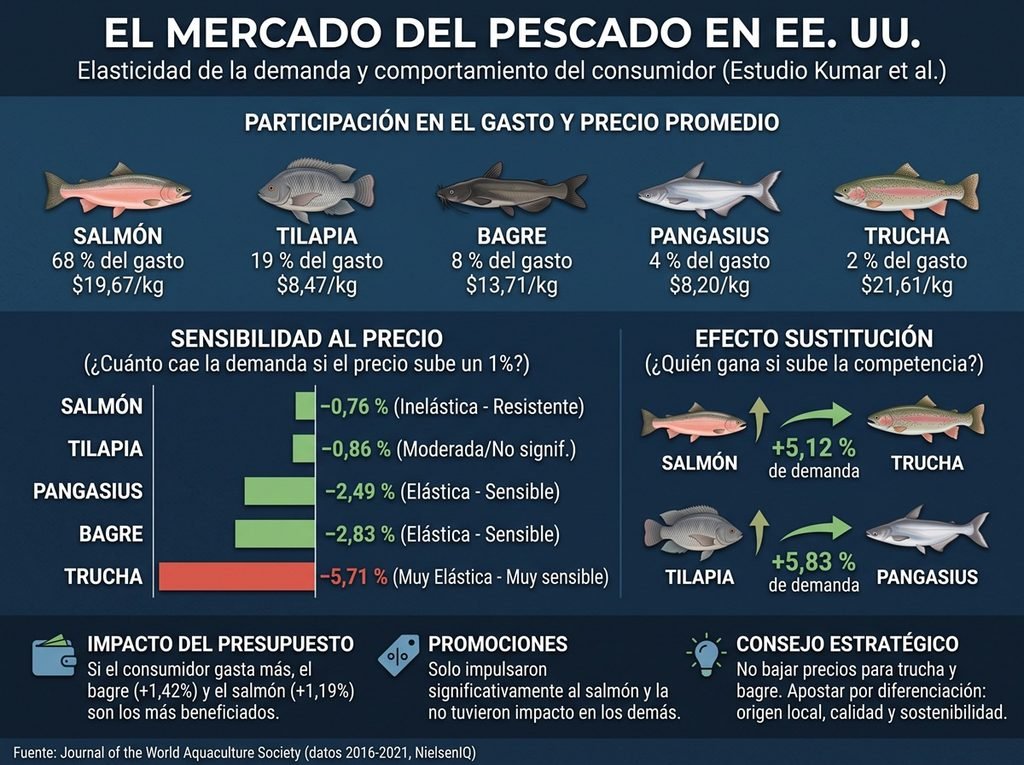
La radiografía de mercado que revelan los datos exhibe una notable asimetría. El salmón concentra el 68 % del gasto total entre las cinco especies analizadas; la tilapia capta el 19 %; el bagre, el 8 %; el pangasius, el 4 %, y la trucha se sitúa en un marginal 2 %. En términos de cotización media, la trucha lideró como la opción más costosa (21,61 USD/kg), seguida del salmón (19,67 USD/kg), el bagre (13,71 USD/kg), la tilapia (8,47 USD/kg) y el pangasius (8,20 USD/kg).
Respaldado por este volumen de mercado, el salmón evidenció una demanda marcadamente inelástica: un incremento del 1 % en su precio apenas contrae el volumen comercializado en un 0,76 %. Asimismo, carece de sustitutos cercanos en el lineal minorista. Los autores atribuyen esta fortaleza a prolongadas campañas de diferenciación de marca, valor agregado, mercadeo segmentado y posicionamiento estratégico en la relación calidad-precio. Estos factores justifican por qué logra sostener primas comerciales elevadas.
Por su parte, la tilapia registró una respuesta moderada al precio (−0,865); no obstante, dicho parámetro careció de significancia estadística, impidiendo inferencias concluyentes sobre el comportamiento real de su demanda. Esta observación difiere de análisis precedentes que la catalogaban como un producto con demanda nítidamente inelástica en el mercado estadounidense.
Trucha, bagre y pangasius: cuando cada centavo define la compra
En el polo opuesto del mercado se sitúan las tres especies con demanda marcadamente elástica. La trucha lidera este comportamiento con un coeficiente de −5,71: un alza de apenas 1 % en su cotización provoca una contracción del 5,71 % en el volumen adquirido. Les siguen el bagre (−2,83) y el pangasius (−2,49).
Para la trucha, la interacción con el salmón resulta determinante. Cuando el salmón se encarece un 1 %, la demanda de trucha repunta un 5,12 %. En sentido inverso, el impacto es marginal: ante una subida de la trucha, el salmón apenas avanza un 0,14 %. Los autores vinculan esta dinámica a la expansión de las importaciones de trucha steelhead —la misma trucha arcoíris, pero cultivada a mayor escala en agua marina en centros de cultivo de Noruega y Chile—, cuyos filetes emulan el calibre y la pigmentación del salmón. El volumen y valor de estos envíos crecieron de forma sostenida entre 2016 y 2022, consolidando a la steelhead como un sustituto directo cuando el salmón sube de precio.
En el segmento de pescado blanco de bajo costo, la competencia es frontal. Si la tilapia aumenta un 1 %, el pangasius captura un 5,83 % de cuota de demanda; en caso contrario, si el pangasius se encarece, la tilapia recupera un 1,24 %. El bagre, en cambio, opera únicamente como un sustituto débil frente a la tilapia (0,52).
El estudio arroja además un hallazgo contraintuitivo: el pangasius actúa como bien complementario del salmón. Si el salmón sube un 1 %, la demanda de pangasius retrocede un 4,19 %. Los autores sugieren que en esta correlación prima el impacto en la restricción presupuestaria del comprador por encima del precio individual.
El bagre, sin sustitutos evidentes… hasta analizar el poder adquisitivo
Investigaciones previas identificaban a la tilapia y al salmón como sustitutos directos del bagre. No obstante, en la serie temporal 2016-2021, dicha correlación no se manifestó en el cálculo convencional de elasticidad. La relación emergió únicamente al aislar el efecto ingreso; es decir, al simular un escenario donde el consumidor no pierde poder adquisitivo ante variaciones de precio. Bajo esta condición compensada, el bagre se consolida como un sustituto relevante del salmón (2,11) y de la tilapia (1,34).
En términos prácticos: la disposición al reemplazo existe, pero queda supeditada a la restricción presupuestaria. Esta dinámica guarda estrecha sintonía con otro hallazgo central: el bagre lidera la sensibilidad al gasto global. Si el consumidor eleva en un 1 % su presupuesto destinado a estas cinco especies, el volumen adquirido de bagre repunta un 1,42 %. Le siguen el salmón (1,19), el pangasius (1,17), la trucha (0,52) y la tilapia (0,18). Así, una fase de expansión económica beneficia prioritariamente al bagre y al salmón; en contraste, ante un ciclo de recesión, según los autores, el consumo migra hacia la tilapia por su perfil de menor costo.
Las promociones comerciales muestran un impacto desigual
La tilapia, el pangasius y el salmón comercializaron una fracción superior de su volumen bajo esquemas promocionales (entre el 18 % y el 20 %), frente al bagre y la trucha (aproximadamente del 10 % al 13 %). Sin embargo, la incidencia de estas campañas sobre la cuota de gasto solo resultó estadísticamente significativa en el salmón y la trucha. Para la tilapia, el pangasius y el bagre no se evidenció un impacto medible, lo que respalda estudios previos sobre los rendimientos marginales decrecientes de las promociones en tienda.
Implicaciones estratégicas para comercializadores de filetes en EE. UU.
Los autores ofrecen una conclusión categórica: frente a una demanda con marcada elasticidad-precio, reducir tarifas no representa una alternativa viable para los acuicultores estadounidenses de bagre y trucha. Este sector ya asume mayores exigencias regulatorias que sus competidores internacionales, además de crecientes sobrecostos en alimento balanceado, energía, salarios y financiamiento.
En este escenario, la estrategia recomendada radica en la diferenciación sin competir en precio: poner en valor el origen local, el perfil organoléptico, las propiedades nutricionales y las prácticas sostenibles; conectar al consumidor con el centro de cultivo mediante trazabilidad con códigos QR y respaldar la producción con certificaciones de calidad reconocidas.
Asimismo, aconsejan capitalizar tácticamente las fluctuaciones de la competencia. El bagre cuenta con margen de crecimiento cuando se encarecen el salmón o la tilapia, mientras que la trucha se beneficia ante los repuntes del salmón. Monitorear estas cotizaciones y garantizar el abastecimiento continuo en el lineal resulta prioritario: la falta de disponibilidad en tienda sigue siendo la principal barrera declarada por los consumidores para adquirir pescado de origen nacional.
Alcance metodológico y límites del estudio
La investigación presenta ciertas limitaciones que resulta prudente considerar. El análisis se circunscribe a filetes congelados y refrigerados comercializados en supermercados, excluyendo el canal Horeca (restaurantes y servicios de alimentación), segmento que concentra una proporción sustancial del consumo de productos del mar en EE. UU. Asimismo, omite especies adicionales con potencial competitivo frente a las cinco analizadas y no desagrega divergencias a escala regional. Ante esto, los autores instan a profundizar la investigación en mercados metropolitanos específicos y en la efectividad de las narrativas publicitarias.
Conclusión: lecciones estratégicas desde el delta del Misisipi
Para el responsable que analizaba la estructura de costos aquel martes en la planta procesadora, el estudio no plantea fórmulas mágicas, pero sí una advertencia rotunda: frente a una demanda que retrocede casi al triple de la tasa de incremento en precios, trasladar los sobrecostos de forma directa al consumidor entraña un elevado riesgo comercial. El pangasius importado continuará presionando en el congelador contiguo y el salmón mantendrá su ritmo de venta.
Lo que sí evoluciona es la toma de decisiones estratégicas. Monitorear las cotizaciones del salmón y la tilapia, asegurar inventario disponible ante sus repuntes y construir argumentos de valor ajenos al factor precio resultan indispensables para reposicionar el filete nacional. Al salmón le tomó décadas consolidar el liderazgo que hoy le permite fijar precios sin ceder cuota de mercado; la acuicultura restante dispone ahora de una hoja de ruta para emprender esa misma transición.
Contacto
Ganesh Kumar
Thad Cochran National Warmwater Aquaculture Center, Delta Research and Extension Center, Mississippi State University
Stoneville, MS 38756, USA.
Email: gkk27@msstate.edu
Referencia (acceso abierto)
Kumar, G., Engle, C., & Sun, L. (2026). Responsiveness to price changes for major aquaculture products in U.S. retail markets. Journal of the World Aquaculture Society, 57(5), e70157. https://doi.org/10.1111/jwas.70157
Nota del editor
Qué significa este escenario para los exportadores de salmón, trucha y tilapia hacia EE. UU.
Aunque la investigación original se enfoca primordialmente en los acuicultores estadounidenses, los datos empíricos del estudio permiten trazar una ruta estratégica valiosa para las compañías que envían filetes desde Chile, Noruega, Vietnam, América Latina u otros países. El siguiente análisis desglosa las implicaciones comerciales derivadas de los resultados cuantitativos, diferenciándolas de las recomendaciones directas formuladas por los autores.
Salmón: capacidad instalada para sostener precios altos
El exportador de salmón compite con una ventaja estructural. Su demanda muestra alta inelasticidad ante incrementos moderados de precio y no enfrenta un sustituto frontal en el lineal minorista. Además, figura entre las dos únicas especies en las que las promociones en tienda expandieron de forma estadísticamente significativa su participación en el gasto, capitalizando con fuerza los ciclos de mayor liquidez del consumidor. El factor crítico a monitorear es que, ante incrementos pronunciados de tarifa, una porción de compradores migra hacia la trucha.
Trucha y steelhead: capitalizar los incrementos del salmón
Para los productores de trucha, elevar precios constituye la maniobra comercial de mayor riesgo en el congelador minorista. Su principal fortaleza radica en la elasticidad cruzada: cada alza en el salmón impulsa rápidamente la demanda de trucha. Monitorizar las cotizaciones del salmón y garantizar volumen disponible en esos lapsos resulta la estrategia más congruente con los datos. Asimismo, las campañas promocionales mostraron efectividad en esta especie, la cual registró la menor proporción de ventas bajo descuento, evidenciando una oportunidad de mercado aún no explotada. Cabe precisar que el estudio analiza la categoría de trucha de manera agregada, siendo la asociación con la trucha steelhead importada una interpretación cualitativa de los investigadores.
Tilapia: rivalidad frontal frente al pangasius
El comercio exterior de tilapia disputa su cuota principalmente contra el pangasius. Cuando la tilapia se encarece, el pangasius captura ese flujo de demanda con rapidez, haciendo que la brecha de precios determine la rotación en góndola. Las promociones no demostraron efectos significativos y la especie apenas se expande ante aumentos en el presupuesto global; su refugio comercial, según los autores, se concentra en periodos recesivos. Con importaciones que en 2022 permanecían 19 % por debajo del récord de 2014, competir estrictamente por costo tiene un límite evidente; la diferenciación por origen, certificaciones y valor agregado se erige como la ruta prioritaria.
Pangasius: alta sensibilidad al precio y correlación con la tilapia
El pangasius exhibe una demanda marcadamente elástica, supeditada al diferencial de costo respecto a la tilapia. En sintonía con esta última, las ofertas comerciales no impactaron sus ventas de forma estadísticamente significativa.
Una conclusión estratégica común
Para cualquier país exportador aplica el principio rector que los autores dirigen a la producción doméstica: ofrecer al consumidor atributos diferenciadores ajenos al precio —como trazabilidad garantizada, perfil nutricional, estándares ambientales y origen narrado—. Asimismo, asegurar un suministro ininterrumpido en tienda es imperativo, pues el desabastecimiento continúa siendo una causal decisiva de pérdida de clientes.

Editor de la revista digital AquaHoy. Biólogo Acuicultor titulado por la Universidad Nacional del Santa (UNS) y Máster en Gestión de la Ciencia y la Innovación por la Universidad Politécnica de Valencia, con diplomados en Innovación Empresarial y Gestión de la Innovación. Posee amplia experiencia en el sector acuícola y pesquero, habiendo liderado la Unidad de Innovación en Pesca del Programa Nacional de Innovación en Pesca y Acuicultura (PNIPA). Ha sido consultor senior en vigilancia tecnológica, formulador y asesor de proyectos de innovación, y docente en la UNS. Es miembro del Colegio de Biólogos del Perú y ha sido reconocido por la World Aquaculture Society (WAS) en 2016 por su aporte a la acuicultura.